文 |议史纪
编辑 |议史纪
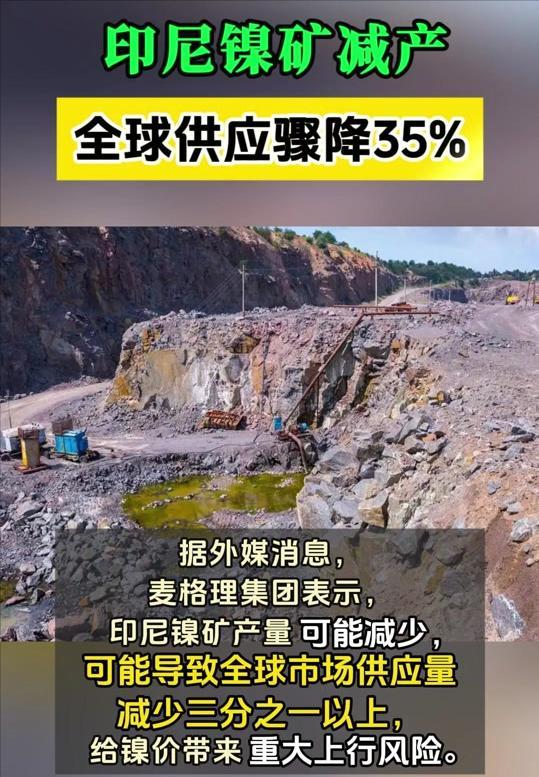
开门见山的讲,这次印尼在镍矿上“加码”,要多收一点税、多涨一点价。
结果也让印尼没想到,刚一加速离开中国,矿山开始减产,冶炼项目放缓,出口税计划紧急按下暂停键。
人走了,产业也完了,印尼终于意识到了,冲动的代价。
出口税摇摆,印尼把资源地位用到极限
印尼今天敢在镍矿定价和出口环节上不断提要求,并不是凭空自信。
官方与多家国际机构的公开资料都在重复同一个事实:印尼是当前全球镍资源最集中的国家之一,储量和产量都处于第一梯队,部分研究甚至认为未来几年印尼在全球镍供应中占比可能接近“过半”。
这份底气最早体现在出口管控上。
2009年印尼通过新《矿产和煤炭矿业法》,明确提出要限制原矿出口,推动本国境内冶炼和加工。
随后几年,印尼陆续推出一系列政策:对未加工矿产品征收出口税、设置配额、设定建设冶炼厂的时限,再到2020年提前实施全面禁止原镍矿出口。
这些举措有一个共同目标:把“挖矿卖矿”升级成“挖矿+冶炼+材料”的完整链条,让本国更多参与到附加值更高的环节。效果也确实看得见。
镍矿出口被关闸之后,大量冶炼项目转而落地印尼本土,中国、韩国、日本以及欧洲企业都在当地建厂,印尼莫罗瓦利工业园、韦达湾工业园逐渐成型,成为全球关注的镍冶炼中心。
但到了最近两年,印尼的思路明显又往前推了一步。仅有“在本国冶炼”不够,政府开始强调“价值要更多留在国内”。
表现之一是频繁调整矿产基准价公式,把以前不太计价的伴生金属纳入价格,比如铁、钴、铬等,把一车矿石拆成多个收费项目。
中国媒体披露的新政细节也提到,新公式执行后,印尼红土镍矿价格明显抬升,尤其是1.6%品位这类主流矿种,对湿法冶金项目的成本冲击直接而明显。
另一条线,是在出口端不断增加工具。2026年初,印尼宣布削减年度镍矿开采配额,整体配额较前一年下调约30%,同时提高部分月份配额削减比例,带动国际镍价快速反应。
紧接着,总统批准对镍产品征收出口税,引发市场价格再度上冲。
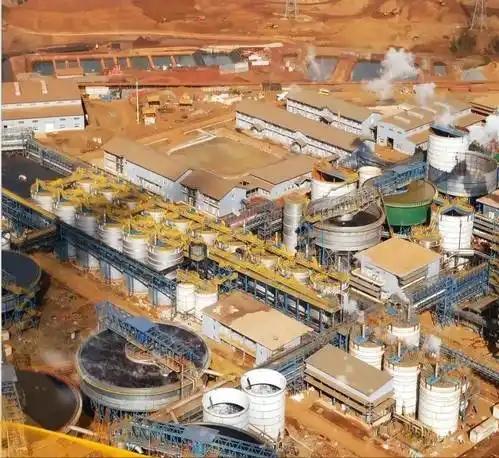
配额收紧、矿价公式上调、出口税预期叠加在一起,对产业链的信号很清晰:印尼希望在“控制资源”和“参与收益”两个方向上同步加码。
近期又推出“出口国有化”新安排,要求未来由国企统一承接包括镍铁在内的关键资源出口业务,企业不再直接对外签合同,而是通过国企平台实现出口,这一步相当于在贸易链条上再加一道阀门。
中国团队不是“打工的”
印尼收紧资源出口,中国企业被动承受成本压力,真实情况比想象的更复杂。
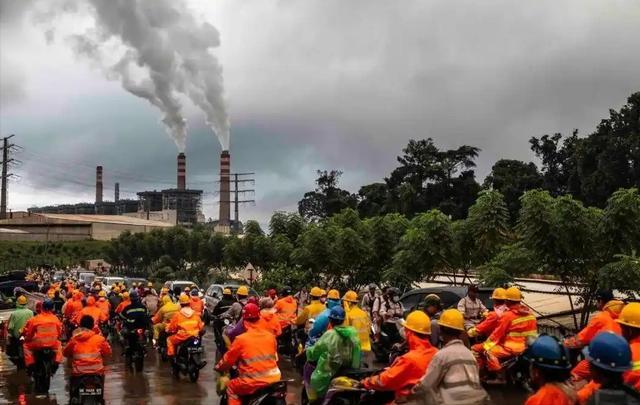
过去几年,在印尼落地的大部分中下游项目,实际上是中国企业“把完整能力搬出去”的过程。
公开报道显示,自2017年前后起,中国多家企业陆续在印尼投资镍中间品和镍铁项目,其中既有不锈钢上游配套,也有动力电池原料项目。
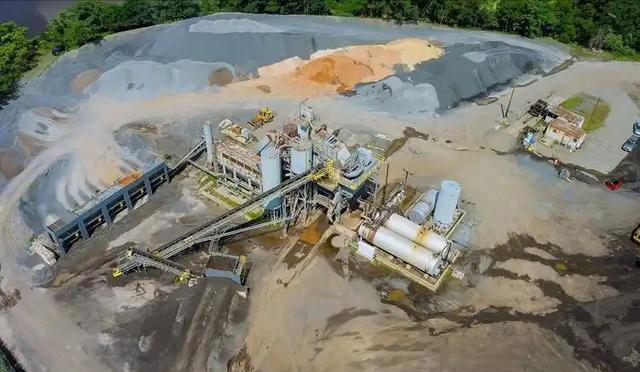
比如有企业在印尼建成合计约15万吨金属吨规模的镍钴中间品产能,涉及的核心湿法工艺、设备配置和环保处理方案,主要来自中国团队自研和集成。
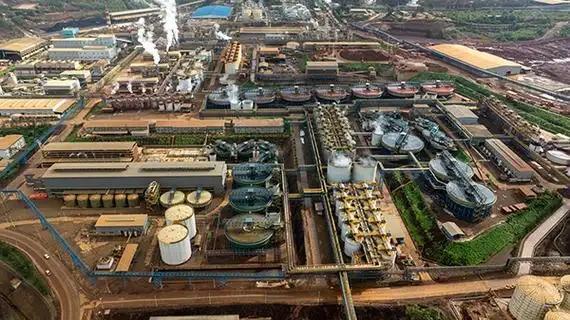
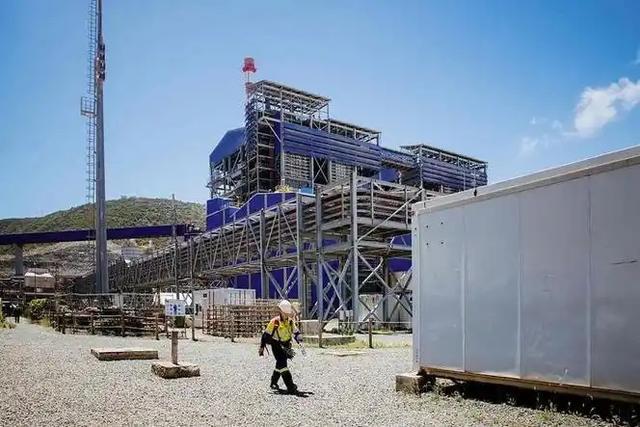
这些项目落地,不只是建一排厂房那么简单。冶炼园区通常配套自备电厂、港口、输送系统、废水废渣治理设施,还要配合当地道路、住宿、培训体系的建设。
国际机构的研究也注意到,印尼镍出口禁令推行后,当地冶炼能力出现大幅扩张,特别是在几个大型工业园区,已经形成“从矿到合金、到化工中间品”的完整链条,这个过程中国资本和技术参与度非常高。
在这个基础上再来看最近的配额调整和新政落地,就能理解为什么很多中方项目的反应比较“硬”。
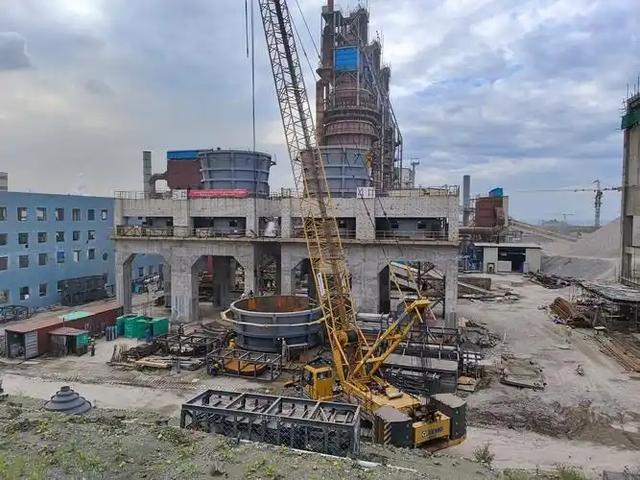
一方面,采矿配额的削减并不是轻微幅度。官方信息和行业报道都提到,2026年印尼总体镍矿配额比上一年减少约30%。
对于像韦达湾这样的超大型矿山,初始配额被压缩到约1200万吨湿矿,并且外售比例被设上限。
企业在公告中明确披露,按照当前配额,预计到5月中旬就会用完,矿山不得不准备进入“维护状态”,同时申请追加配额。
另一方面,矿价新公式把伴生金属价值全部计入,等于一次性提高了红土镍矿的“标价门槛”。国内媒体援引业内测算指出,这次调整后,1.6%镍矿的到厂价有明显抬升,叠加配额收紧、雨季和运输等因素,湿法冶金项目的原料成本短期大幅增加。
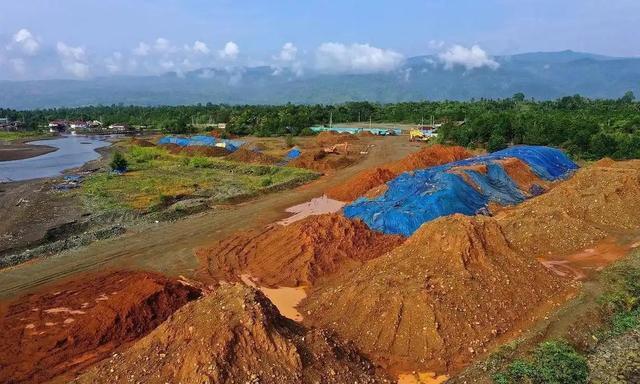
再加上计划中的出口税、风fall tax等方案时紧时松,企业在评估长期投资回报时,面临的不仅是原料贵不贵,还有规则稳不稳。
对已经在印尼深度布局的中国企业来说,选择并不只剩“被动接受”一种。可以采取的应对包括主动减产、推迟扩产计划、重新议价长期矿石合同,甚至对新项目按下暂停键。
印尼希望通过提高矿价、增加出口税、国企统一出口来提高每吨资源的“国家收益”;但如果因此导致部分矿山减产甚至停工、冶炼项目降负荷、新投资放缓,总体产量和加工深度下滑,最终能增加的财政收入和就业机会,未必比政策前更多。
人走了,产业也会瘫痪?
最近国际和本地媒体都在讨论一个现实:印尼在镍等关键矿产上的政策收紧,已经多次引发全球价格剧烈波动,市场对其政策稳定性的疑问在累积。
最新出台的“出口国企统一窗口”“延期实施出口税”等操作,让人看到的是一种两难:一边希望增加政府收入、强化监管,一边又担心动作过猛吓跑投资者,只能在推进和暂缓之间来回切换。
过去几年,中国新能源汽车、储能和不锈钢产业对镍的需求快速扩张,但技术路线已经发生变化。相关统计显示,磷酸铁锂在中国动力电池装车中的占比持续提升,在多个季度中已经压过高镍三元电池,成为主流方案;在全球范围内,LFP的占比也在稳步上升。
与此同时,国内对废旧电池和含镍材料的回收利用不断推进,再生镍和镍盐产量增加,部分企业已经形成比较成熟的闭环路线。加上中国企业在非洲、南太平洋以及其他地区的镍、钴资源布局,多元化程度在提升,单一国家的供应风险被逐步摊薄。
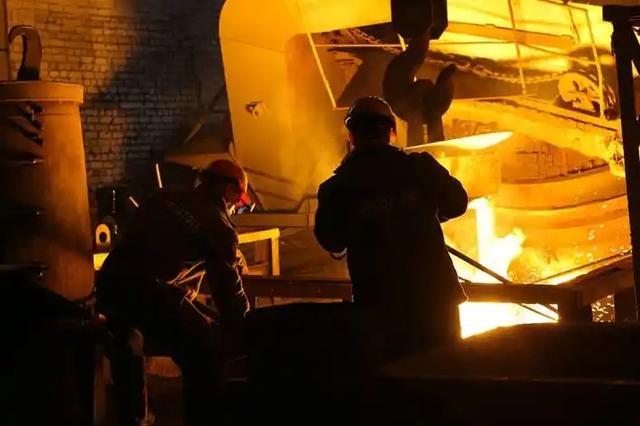
这些变化叠加在一起,让中国在面对印尼政策时,有一定缓冲空间。对部分中游企业来说,短期确实要承受矿价波动和成本压力,但长期可以通过调整产品结构、强化回收和开发替代路线,慢慢把“刚性需求”变成“有弹性的需求”。
对印尼来说,这个过程的含义更加直接:如果中国和其他消费国通过技术进步和供应多元化,降低对单一资源来源的依赖,那么印尼“抬价”的天花板就不是地质条件,而是下游能容忍的限度。
一旦跨过这条线,矿并不会消失,但项目会变少,新增投资会绕路,产业链会寻找其他锚点。
反过来,对印尼而言,如果真想在镍产业上走得更远,需要的不是一次次“出其不意”的政策,而是稳定、透明、可预期的制度环境。
只有让投资者愿意长期留下,把更多高端冶炼、材料研发甚至整车制造带到本地,资源优势才能变成产业中心,而不是一串在图表里好看的数字。
参考资料:印尼镍矿新政:“免费”钴开始收费,多家中企湿法项目成本骤增
2026-04-24 18:23
一鼎盈提示:文章来自网络,不代表本站观点。